2026年上半年,國內紙包裝行業在終端消費弱復蘇與產業鏈成本博弈中持續尋找平衡。通過對合興包裝、美盈森、裕同科技、中榮股份四大上市巨頭一季度與半年度數據的拆解,二季度的真實經營圖譜與盈利分化特征已清晰浮出水面。 四大瓦楞彩盒巨頭二季度核心經營分析 從各家二季度單季財務數據及環比表現來看,頭部企業在訂單承接、成本轉嫁與利潤結構上呈現出截然不同的發展軌跡: 合興包裝:主業扣非承壓,非經常性收益增厚賬面 營收端溫步抬升:?二季度單季實現營收28.5億元,環比微增6.7%(增加約1.79億元),展現出深耕瓦楞包裝主業的強客戶粘性。 利潤結構顯著分化:?二季度歸母凈利潤環比大幅反彈33.25%(達5422.18萬元),但扣非凈利潤反而環比下滑15.3%(僅為3797.95萬元)。 收益屬性拆解:?二季度非經常性凈收益達+1624.23萬元(一季度為-415.01萬元),表明賬面利潤的高增主要由政府補助或資產處置等非經常性損益帶動,主營快消品包裝業務受下游客戶降本傳導與剛性成本上升影響,邊際毛利面臨階段性擠壓。 美盈森:訂單穩健修復,主營盈利扎實健康 營收重回雙位數增長:?二季
by CPP114通訊員
2026年上半年,中國印刷產業的數據曲線勾勒出一幅極為沉重的現實畫卷:全行業規模以上企業利潤總額同比大幅下挫13.8%,利潤率直接跌至4%的歷史冰點,營收與利潤雙雙滑落至近8年來的谷底區間。 然而,在下游加工端普遍承受利潤擠壓的同時,上游設備制造端卻出現了極具反差的“火爆”圖景——國際膠印機雙雄海德堡與小森最新公布的財報顯示,其在大中華區的訂單與銷售額雙雙迎來了驚人的爆發式增長。 一邊是微薄的加工利潤,一邊是數以千萬計的高端機臺采購潮,這種看似矛盾的“冰火兩重天”,深刻揭示了中國印刷包裝產業在存量時代下的生存邏輯。 印刷業跌入8年谷底:營收承壓、利潤率創歷史新低 國家統計局公布的2026年上半年規模以上工業企業運行數據顯示,全國規模以上工業利潤整體同比增長18.7%,延續了向好態勢。但在大盤復蘇的背景下,印刷和記錄媒介復制業(簡稱“印刷業”)卻依然處于深度承壓通道。 上半年,全國規模以上印刷企業實現營收2971.2億元,同比微增0.9%;利潤總額僅為119.8億元,同比大幅下滑13.8%。 將數據按月拆解并拉長周期對比,行業承受的實際壓力更為具象: 營收端:除6月份實
by CPP114通訊員
根據國家統計局公布數據,2026年1-7月全國規上企業機制紙及紙板(外購原紙加工除外)累計9833.04萬噸,同比增長5.03%。以下為全國各省份1-7月機制紙及紙板產量數據。 全國分省2026年1-7月機制紙及紙板產量 來源:國家統計局、漿紙技術
by CPP114通訊員
在制造業面臨原材料成本波動及傳統市場萎縮的多重挑戰下,日本印刷與材料巨頭大日本印刷(DNP)交出了一份穩健且結構亮點突出的最新季報。 在截至2026年6月30日的2027財年第一季度(2026年4月至6月)中,大日本印刷依托半導體光罩、數據中心光伏材料等高附加值領域的穩步擴張,以及傳統業務的持續重組,主營業務盈利能力實現顯著躍升,為全年的業績目標奠定了良好基礎。 經營利潤穩健攀升:主營業務盈利質量顯著改善 根據大日本印刷公布的2027財年第一季度合并財務數據,期內集團實現合并銷售額3729.46億日元(約合人民幣158.82億元),較上年同期的3661.4億日元增長1.9%;營業利潤達到278.76億日元,同比大幅增長21.3%;普通利潤錄得352.74億日元,同比增長25%。 在凈利潤層面,歸屬于母公司所有者的季度凈利潤為235.76億日元,同比下降48%(約合人民幣9.8億元)。這一變動主要是由于上年同期存在較高基數的投資證券出售收益,導致本期非經常性收益有所減少,但整體利潤進度依然完全符合公司既定的全年預算目標。 此外,綜合收益達到578.26億日元,同比激增232
by CPP114通訊員
2016-2025這十年,中國造紙業經歷了產能置換、環保大考、禁廢令落地與債務洗牌。前30強入圍門檻從50萬噸暴漲至101萬噸!玖龍突破2266萬噸,太陽躍過1095萬噸,跨入千萬噸巨霸俱樂部;而曾經的前三巨頭晨鳴卻因困境劇降74%跌至第28位……特種紙黑馬殺入、漿紙一體化決勝,這份十年復盤報告深讀來了。 門檻翻倍與極化格局:前30強規模實現跨越式增長 2016年至2025年的10年,是中國造紙產業經歷產能置換、環保整治、禁廢令落地以及產業集中度大幅提升的關鍵時期。這十年間,全國重點造紙企業前30名的產量數據,不僅記錄了頭部企業規模擴張的軌跡,更折射出整個行業資源配置、技術升級與市場競爭的深層變革。從最初的百噸門檻到如今千萬噸巨無霸的誕生,造紙企業的梯隊分化與名次更替,呈現出一幅動蕩與重塑并存的產業長卷。 對比2016年與2025年的數據可以發現,造紙前30名企業的入圍門檻發生了質的飛躍。2016年,排名第30位的亞太森博(廣東)紙業產量僅為50萬噸,當時達到100萬噸以上規模的企業僅有19家。 到了2025年,排在第30位的芬歐匯川產量已達101萬噸,意味著入圍前30名
by CPP114通訊員
附件1.單張多色生產型噴墨數字印刷機.xlsx 附件2.單張多色生產型碳粉數字印刷機.xlsx 附件3.單張多色生產型電子油墨數字印刷機.xlsx 附件4.單張單雙色生產型噴墨數字印刷機.xlsx 附件5.單張單雙色生產型碳粉數字印刷機.xlsx 附件6.卷筒多色生產型噴墨數字印刷機.xlsx 附件7.卷筒多色生產型碳粉數字印刷機.xlsx 附件8.卷筒多色生產型電子油墨數字印刷機.xlsx 附件9.卷筒單色生產型噴墨數字印刷機.xlsx 附件10.標簽專用卷筒多色生產型噴墨數字印刷機.xlsx 附件11.標簽專用卷筒多色生產型碳粉數字印刷機.xlsx 附件12.標簽專用卷筒多色生產型電子油墨數字印刷機.xlsx
by CPP114通訊員
北美權威行業媒體《印刷印象》近日公布了2026年度北美印刷企業300強排行榜。這份耗時數月梳理、追蹤與分析的榜單,不僅展現了北美印刷市場的最新生存圖景,更反映出全球印刷產業鏈在整合與調整中的真實走向。 與前幾年受宏觀環境擠壓、企業營收普遍下滑的態勢不同,今年的榜單展現出了極其鮮明的韌性與分化。從龍頭企業的規模擴張到傳統賽道的意外爆發,這份榜單所呈現的數據值得每一位關注印刷行業發展的同行深思。 整體格局:門檻大幅抬升,頭部集中度持續強化 從今年榜單的整體表現來看,行業最直觀的變化在于入圍門檻的顯著提高。去年位列第300位的企業年銷售額為370萬美元,而今年這一數字躍升至530萬美元(約合人民幣3600萬元),增長幅度近40%。這種門檻的提升,一方面說明中大型企業在經歷了前期整合與投資后正在恢復增長,另一方面也意味著尾部落后產能正被加速淘汰,市場向規模化、集約化企業靠攏的趨勢愈發明顯。 在榜單最頂端,龍頭企業的優勢依然難以撼動。排名第一的當納利以62.397億美元(約合人民幣422億元)的年銷售額高居榜首,同比增幅達到19%。這一數據幾乎是排名第二的Cimpress(34億美
by CPP114通訊員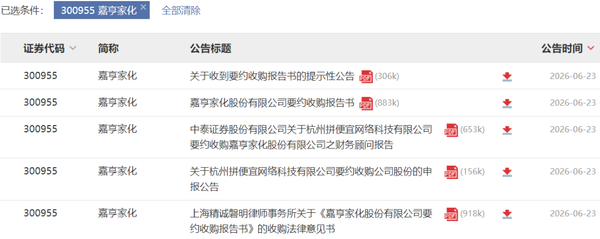
歸母凈利連續兩年虧損數千萬、二代接班一年多,60歲才開始創業的福建胡潤富豪,賣掉上市公司近30%股權,套現7億+激流勇退了? 就在今日(6月23日),嘉亨家化股份有限公司(證券簡稱“嘉亨家化”,股票代碼為“300955”)在深圳證券交易所(下文稱“深交所”)發布5條公告[1],就其實際控制人變更及股權交易等事項進行說明。 其中,《嘉亨家化股份有限公司要約收購報告書》顯示,杭州拼便宜網絡科技有限公司(下文稱“杭州拼便宜”)聯合溫州蒼霄企業管理合伙企業(有限合伙)(下文稱“溫州蒼霄”)、杭州潤宜企業管理咨詢合伙企業(有限合伙)(下文稱“杭州潤宜”)組成一致行動人,前期已通過協議轉讓從原實控人曾本生處受讓公司29.70%股份完成過戶。若此次收購21.10%股權完成,收購方合計持股比例將提升至50.80%,實現對上市公司的絕對控股。 值得留意的是,2005年創立的嘉亨家化手握科赴、妮維雅、珀萊雅、薇諾娜、百雀羚等一眾國內外知名美妝客戶,
by CPP114通訊員