2026北美印刷300強揭曉,當納利422億雄踞榜首,還有誰逆勢賺錢
北美權威行業媒體《印刷印象》近日公布了2026年度北美印刷企業300強排行榜。這份耗時數月梳理、追蹤與分析的榜單,不僅展現了北美印刷市場的最新生存圖景,更反映出全球印刷產業鏈在整合與調整中的真實走向。
與前幾年受宏觀環境擠壓、企業營收普遍下滑的態勢不同,今年的榜單展現出了極其鮮明的韌性與分化。從龍頭企業的規模擴張到傳統賽道的意外爆發,這份榜單所呈現的數據值得每一位關注印刷行業發展的同行深思。
從今年榜單的整體表現來看,行業最直觀的變化在于入圍門檻的顯著提高。去年位列第300位的企業年銷售額為370萬美元,而今年這一數字躍升至530萬美元(約合人民幣3600萬元),增長幅度近40%。這種門檻的提升,一方面說明中大型企業在經歷了前期整合與投資后正在恢復增長,另一方面也意味著尾部落后產能正被加速淘汰,市場向規模化、集約化企業靠攏的趨勢愈發明顯。
在榜單最頂端,龍頭企業的優勢依然難以撼動。排名第一的當納利以62.397億美元(約合人民幣422億元)的年銷售額高居榜首,同比增幅達到19%。這一數據幾乎是排名第二的Cimpress(34億美元)的兩倍,顯現出極強的市場統治力。榜單前十強企業的變動同樣引人注目,除個別老牌巨頭因重大并購發生位次重組外,絕大多數頂級玩家均通過多元化布局或專注細分賽道穩住了核心陣地。
深入觀察榜單前十強企業的具體業績與業務構成,可以發現巨頭們在戰略選擇上的分化。
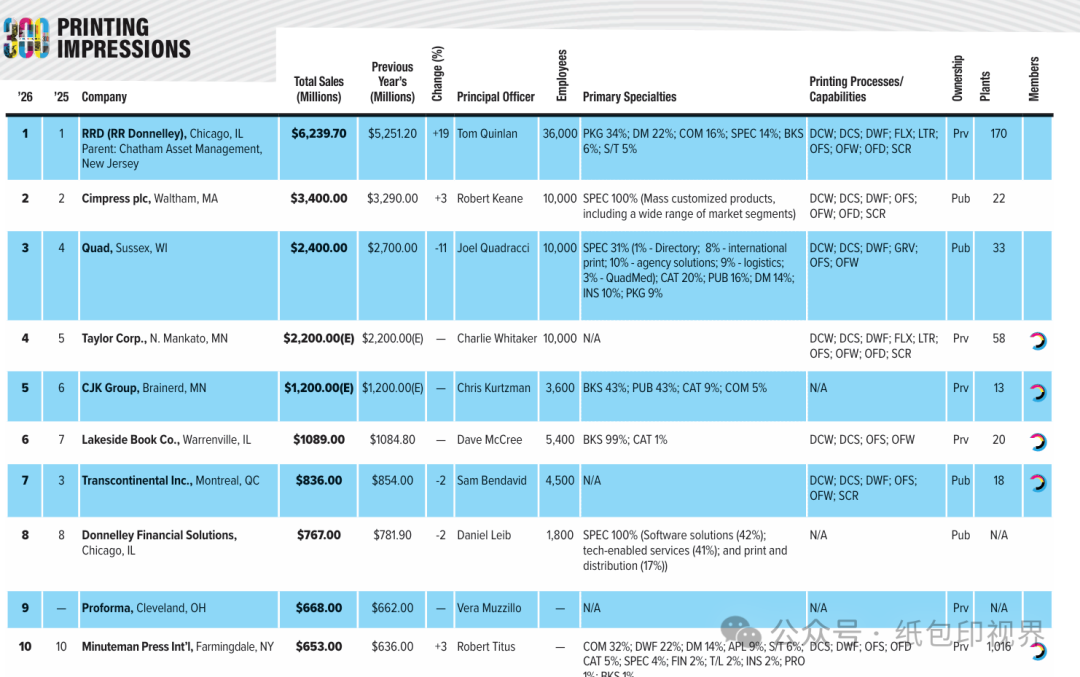
當納利作為行業全能航母,憑借遍布各地的170家工廠和3.6萬名員工,構建了極為均衡的業務結構。包裝業務已成為其第一大支柱,占比達到34%,直郵業務占比22%,商業印刷占16%,特種印刷占14%,書刊占6%。這種多元化的產品組合,幫助其有效分散了單一市場波動帶來的風險。
位居第二的Cimpress繼續在個性化定制與網絡印刷平臺領域保持絕對主導。公司年營收34億美元,擁有22家工廠和1萬名員工,其100%的業務均來自大規模定制的特種印刷,依靠高度數字化的前端接單與自動化生產系統,將分散的零星訂單轉化為工業化效能。
排名第三的Quad年營收為24億美元,擁有33家工廠和1萬名員工。盡管營收較上年有所縮減,但它依然是北美目錄印刷與出版物印刷領域不可替代的巨人。在其營收構成中,特種及綜合服務占31%,目錄印刷占20%,出版物印刷占16%,直郵占14%。
泰勒集團以22億美元的預估營收位列第四,擁有58家工廠和1萬名員工,通過持續的資產收購在商業印刷和營銷解決方案領域保持著龐大體量。
排名第五的CJK集團預估營收12億美元,3600名員工分布在13家工廠,公司緊緊圍繞書刊和出版物兩大核心,這兩項業務各占其總收入的43%。
第六名湖畔書刊公司年營收10.89億美元,5400名員工分布在20家工廠。公司99%的收入來自于書刊印刷,憑借對單一賽道的極致專注,成為北美圖書印刷市場毫無爭議的冠軍。
今年的大變動出現在第七名。去年以28億美元高居第三的加拿大印刷巨頭Transcontinental,今年營收降至8.36億美元,排名下滑至第七。這一變化的主因是該公司將價值21億美元的包裝業務整體出售給了ProAmpac,從而完成了戰略資產的騰挪與重組。
第八名當納利財務方案公司營收7.67億美元,其業務全部屬于特種領域,其中軟件解決方案占比42%,技術服務占比41%,傳統印刷與分發僅占17%,展現出極高的數字化服務特征。
新晉入榜并一舉殺入前十的是Proforma,以6.68億美元的營收位列第九。
第十名則由特許經營巨頭Minuteman Press摘得,年營收6.53億美元,旗下擁有1016家特許加盟門店,主要響應本地中小型企業的零散印刷需求。
細分賽道觀察:直郵印刷迎來全線爆發
在今年的榜單中,最令人意外且亮點十足的趨勢莫過于直郵印刷領域的強勢反彈。雖然近年來郵費上漲和數字渠道沖擊給郵寄業務帶來了諸多不確定性,但實體直郵在營銷端的轉化價值正在被市場重新評估。在數字廣告成本企穩走高、用戶對線上信息產生疲勞的背景下,高品質、精準觸達的實體直郵重新獲得了品牌主的青睞。
這種增長絕非僅僅體現在頭部企業。以當納利為例,其直郵業務營收從上一年度的9.8723億美元飆升至今年的近14億美元(13.9145億美元),增長勢頭十分迅猛。而在榜單前50強中,多家主打直郵業務的企業均實現了兩位數的增長。
其中,Wilen Direct的年營收達到1.51億美元,同比增長11%;Direct Marketing Solutions借助對Johnson & Quin的收購,營收暴增55%,達到1.485億美元;ICS Corporation銷售額增長18%,達到1.46億美元;Nahan營收增長24%,達到1.413億美元;Specialty Print Communications也有20%的增長,營收達1.257億美元。這些實打實的數據表明,在美國市場,直郵印刷并非夕陽產業,而是在數據驅動和精準營銷的賦能下煥發出了新的生命力。
除了整體排名之外,榜單針對書刊、直郵、出版物和目錄四大傳統細分領域的單項冠軍進行了梳理,各賽道的頭部力量非常清晰。
在書刊印刷領域,湖畔書刊公司以10.7811億美元的板塊收入高居第一;CJK集團以5.16億美元的預估收入位居第二;當納利憑借4.0558億美元的板塊收入排名第三;Command Companies以1.9032億美元位列第四;Walsworth則以1.3325億美元擠進前五。
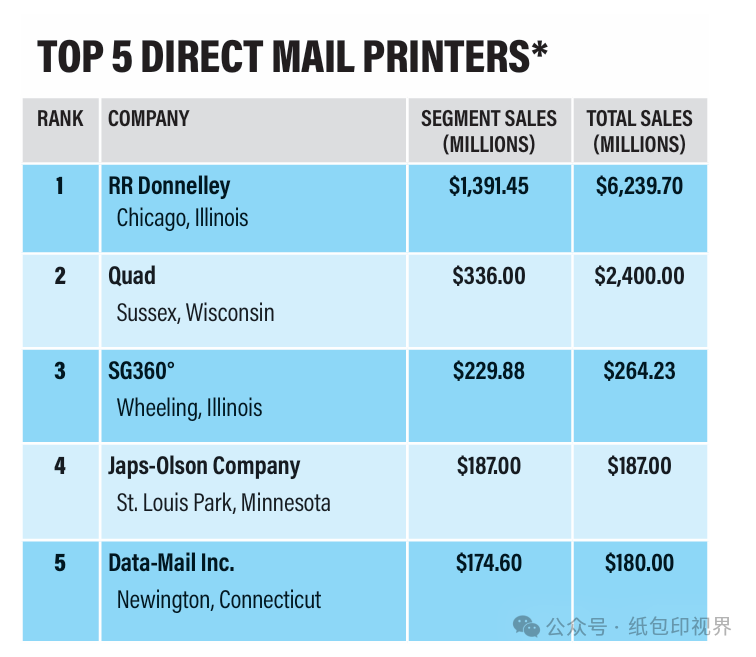
在直郵印刷領域,當納利以13.9145億美元的絕對優勢領跑全場;Quad以3.36億美元位居次席;SG360°憑借2.2988億美元的板塊收入排名第三;Japs-Olson公司以1.87億美元位列第四;Data-Mail則以1.746億美元排名第五。
在出版物印刷領域,CJK集團與Quad展開了激烈競爭,CJK集團以5.16億美元的預估營收登頂,Quad以3.84億美元緊隨其后;Walsworth以7995萬美元排名第三;Publication Printers以6600萬美元位列第四;Mittera則以5140萬美元排名第五。
在目錄印刷領域,Quad依然保持著領頭羊地位,其目錄業務營收達到4.8億美元;CJK集團以1.08億美元位居第二;The Dingley Press以6600萬美元的目錄收入(占其總營收100%)排名第三;Walsworth以5330萬美元位列第四;Mittera同樣以5140萬美元占據第五的位置。
北美印刷巨頭在過去一年的業務重組與業績表現,為國內正在經歷轉型陣痛的印刷企業提供了不少鏡像參考。
其一,擺脫純粹的加工定位,向“印刷+服務”轉型。不管是當納利將倉儲物流與數據管理融入印刷,還是當納利財務方案公司向軟件與技術服務延伸,北美巨頭早已不再單靠印刷品賺錢。將印刷品作為整合營銷或供應鏈解決方案的一部分,才是提升客戶粘性和利潤空間的關鍵。
其二,在細分領域建立不可替代的壁壘。多元化發展需要龐大的資金與管理能力支撐,對于大多數中等規模企業而言,深耕特定品類或許是更現實的選擇。正如湖畔書刊在圖書領域的極致專注,或者The Dingley Press在目錄領域的全力投入,只要在特定賽道做到足夠專業,同樣能在市場洗牌中占據一席之地。
其三,重新審視傳統印刷品的新價值。北美直郵和目錄印刷的復蘇表明,沒有任何一種印刷品類會簡單地消失。當線上流量紅利放緩時,紙質媒介所具備的實體觸感、高留存率和強記憶點,只要結合數字化數據分析和個性化內容,依然能夠創造出極高的商業價值。對于國內印企來說,用新思維改造舊業務,或許比盲目跟風跨界更能找到新的突破口。