拆解裕同、中榮、合興、美盈森半年報,同樣做包裝差距這么大?
2026年上半年,國內紙包裝行業在終端消費弱復蘇與產業鏈成本博弈中持續尋找平衡。通過對合興包裝、美盈森、裕同科技、中榮股份四大上市巨頭一季度與半年度數據的拆解,二季度的真實經營圖譜與盈利分化特征已清晰浮出水面。
四大瓦楞彩盒巨頭二季度核心經營分析
從各家二季度單季財務數據及環比表現來看,頭部企業在訂單承接、成本轉嫁與利潤結構上呈現出截然不同的發展軌跡:
合興包裝:主業扣非承壓,非經常性收益增厚賬面
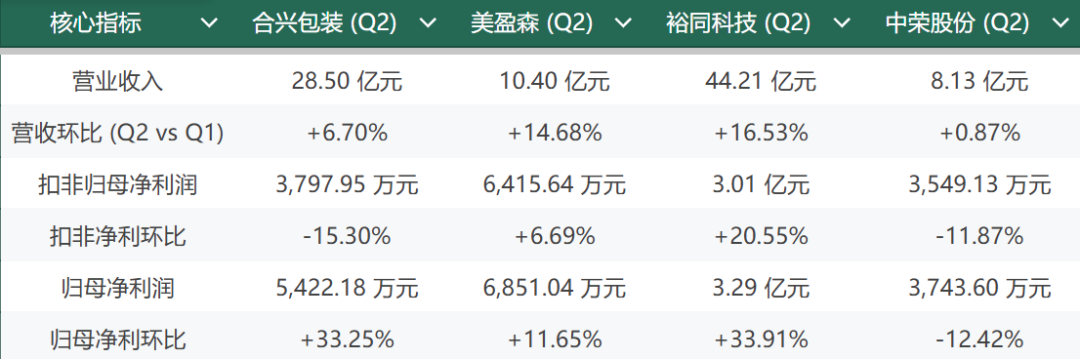
營收端溫步抬升: 二季度單季實現營收28.5億元,環比微增6.7%(增加約1.79億元),展現出深耕瓦楞包裝主業的強客戶粘性。
利潤結構顯著分化: 二季度歸母凈利潤環比大幅反彈33.25%(達5422.18萬元),但扣非凈利潤反而環比下滑15.3%(僅為3797.95萬元)。
收益屬性拆解: 二季度非經常性凈收益達+1624.23萬元(一季度為-415.01萬元),表明賬面利潤的高增主要由政府補助或資產處置等非經常性損益帶動,主營快消品包裝業務受下游客戶降本傳導與剛性成本上升影響,邊際毛利面臨階段性擠壓。
美盈森:訂單穩健修復,主營盈利扎實健康
營收重回雙位數增長: 二季度單季營收達10.4億元,環比增長14.68%,單季營收規模突破10億元關口,反映出智能制造與下游多元客戶訂單在二季度呈現良好的回暖節奏。
利潤實現同步向上: 二季度歸母凈利(6851.04萬元,環比+11.65%)與扣非凈利(6415.64萬元,環比+6.69%)保持穩健增長。
主業純粹度極高: 一季度與二季度扣非利潤占歸母利潤比例均保持在93%以上,盈利基本盤扎實,表現出較強的抗波動韌性。
裕同科技:規模效應釋放,盈利彈性全面領跑
營收加速放量: 二季度單季營收突破44.21億元,較一季度凈增6.27億元,環比大幅增長16.53%,下游消費電子核心客戶備貨需求顯著提速。
經營杠桿充分體現: 二季度扣非凈利潤達3.01億元(環比+20.55%),歸母凈利潤達3.29億元(環比+33.91%)。利潤增速顯著跑贏營收增速,展現出高端紙包裝龍頭在規模效應釋放后的高盈利彈性與成本管控優勢。
結構持續優化: 扣非利潤占比超91%,內生主業增長極為強勁。
中榮股份:營收橫盤維穩,毛利與費用端短期受擠
營收整體平穩: 二季度單季實現營收8.13億元,較一季度微增0.87%,兩個季度交付規模基本持平,消費與日化包裝底盤相對穩固。
盈利端雙位數收縮:二季度扣非凈利潤(3549.13 萬元)與歸母凈利潤(3743.6萬元)分別環比下滑11.87%與12.42%。在營收微增的情況下凈利潤走弱,顯示二季度在原材料成本轉嫁及期間費用控制上面臨短期阻力。
主業支撐穩固: 扣非利潤占歸母比重維持在94.81%,雖然利潤率承壓,但盈利依然高度依賴主業運營。
紙包裝行業當下的“三重承壓”
紙包裝作為典型的中游制造業,處于產業鏈的“夾心層”。四大巨頭在二季度呈現出的盈利分化與部分企業扣非利潤的收縮,深刻折射出當前行業面臨的三重系統性壓力:
上游原輔料與剛性成本的“鈍刀割肉”: 原紙采購端受進口木漿價格周期性擾動與大宗廢紙/白卡紙價格震蕩影響,整體采購成本并未形成持續的單邊下行紅利;同時,環保水性油墨、環保膠黏劑等輔料成本居高不下,疊加人工工資、廠房折舊等固定成本的剛性上升,持續擠壓中游包裝廠的毛利空間。
下游核心客戶的“強力降本傳導”: 在終端消費市場溫和復蘇的背景下,下游食品飲料、日化美妝、快消品等品牌客戶自身的經營策略更加注重控本增效。品牌方頻繁通過集中比價、壓低加工費、拉長應收賬款賬期等方式將價格壓力強勢傳導至包裝供應商,導致中游制造端缺乏足夠的成本轉嫁話語權。
存量博弈下的“同質化價格內卷”: 傳統瓦楞紙箱和普通中低端彩盒的準入門檻相對較低,區域性產能整體供過于求。為爭奪有限的存量訂單,大量中小企業采取低價策略參與競爭,拉低了區域市場的加工費均價,對合興、中榮等快消品包裝龍頭的扣非凈利率形成了持續的壓制。
二季度紙包裝行業呈現出“規模易得、利潤難守”的普遍現狀。
除了裕同科技憑借高端消費電子的品類壁壘和全球化規模效應實現利潤加速釋放、美盈森依托精細化制造實現穩健修復外,以合興包裝、中榮股份為代表的傳統快消與瓦楞彩盒龍頭均不同程度地面臨主營業務盈利收縮的考驗。
這種結構性的分化清晰地表明,在“兩頭受擠”的存量時代,紙包裝制造僅靠規模擴張已難以保障利潤質量,企業的持續盈利能力越來越取決于深度的成本內控、客戶結構的高端化程度以及抵御產業周期的韌性。