小C評論丨第十屆全印展看見中國印刷業轉身
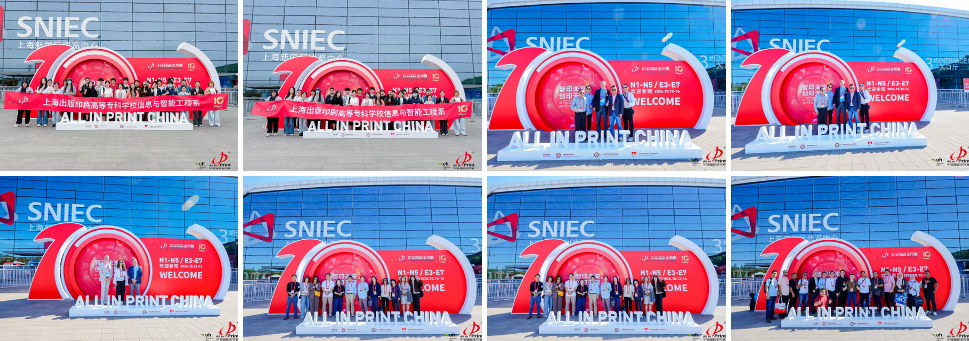
第十屆中國國際全印展(All in Print China)于10月12日至16日在上海新國際博覽中心舉辦并順利落下帷幕。作為本年度全球印刷包裝行業的重要行業盛會,本屆展會交出了一份亮眼的成績單:展覽面積達12萬平方米,共設置10個室內展館,吸引了1100余家參展企業,共接待180870名專業觀眾,觀眾覆蓋141個國家和地區,其中海外買家占比22.43%,展出規模與觀展人數均創歷屆新高,現場成交及意向簽約額突破百億元。
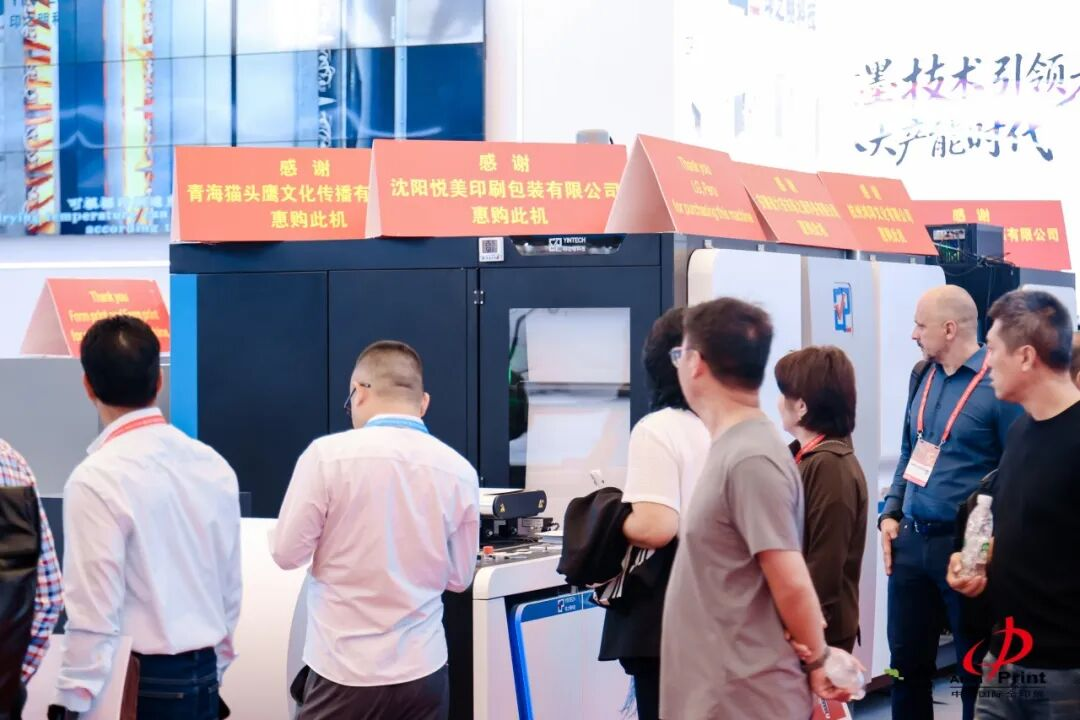
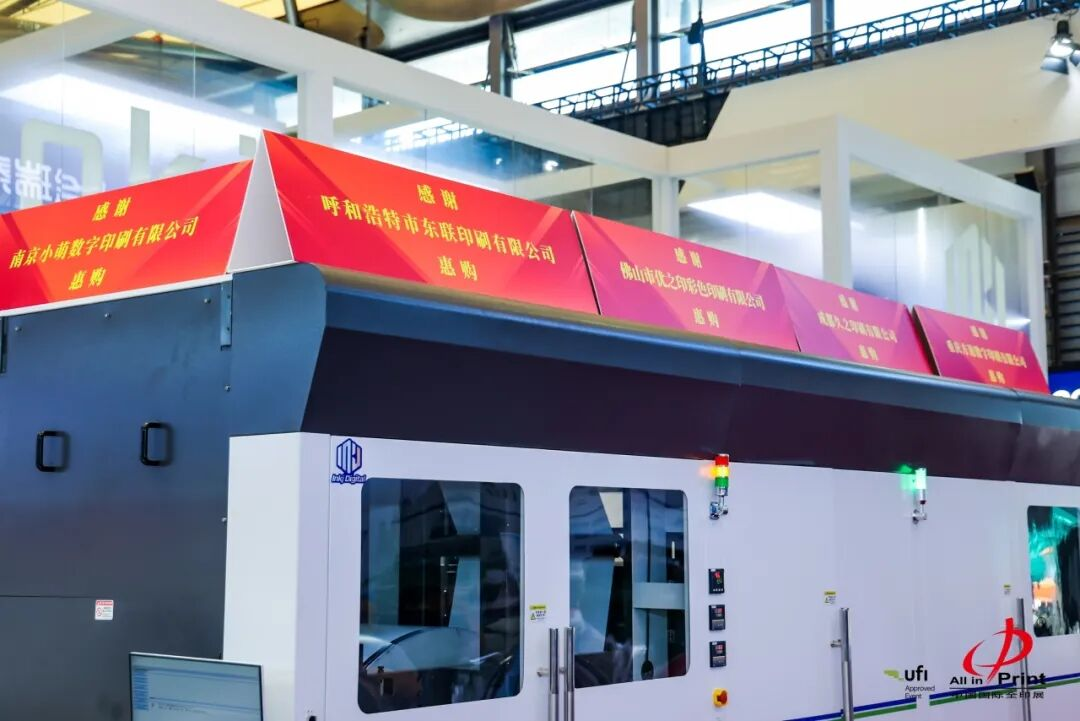
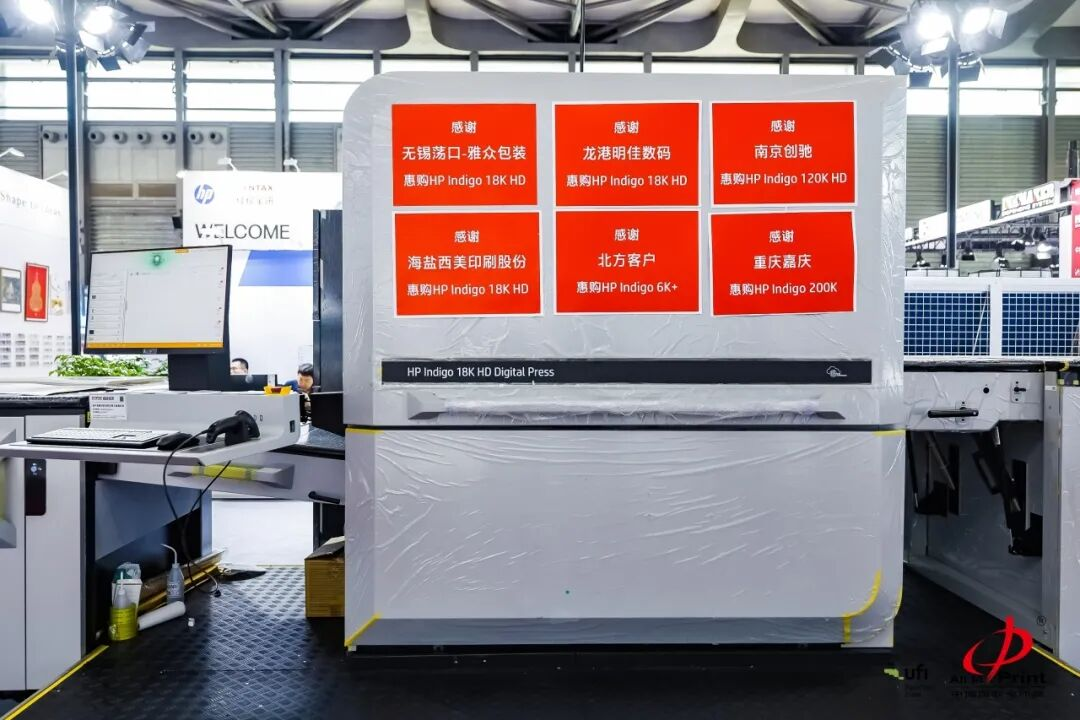
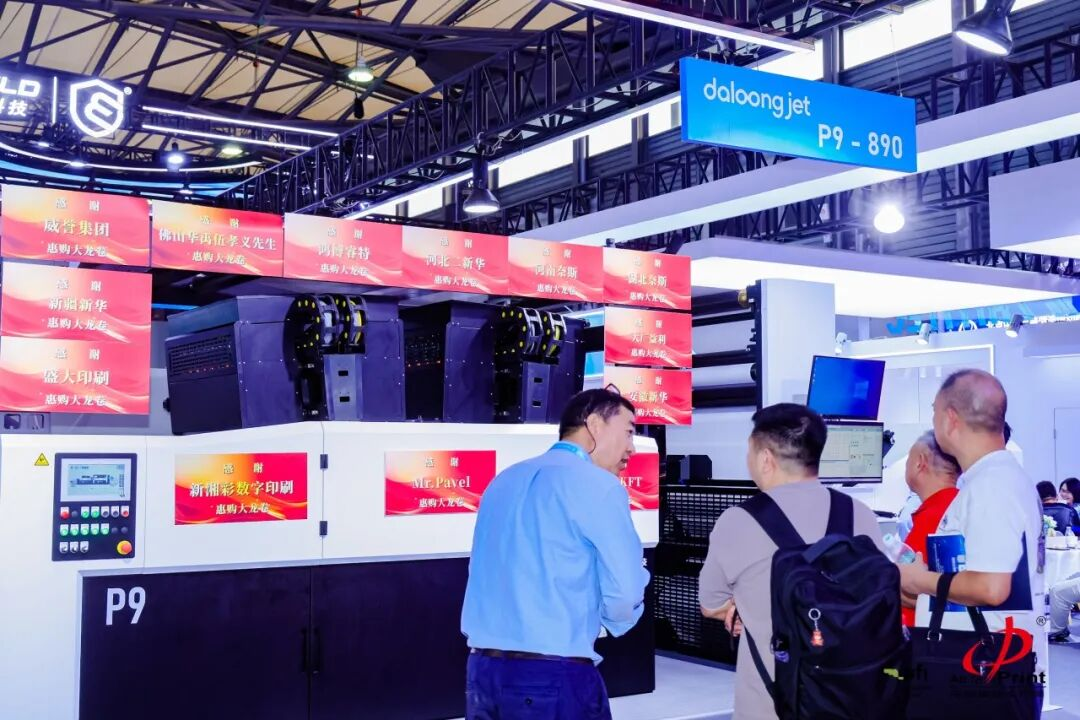
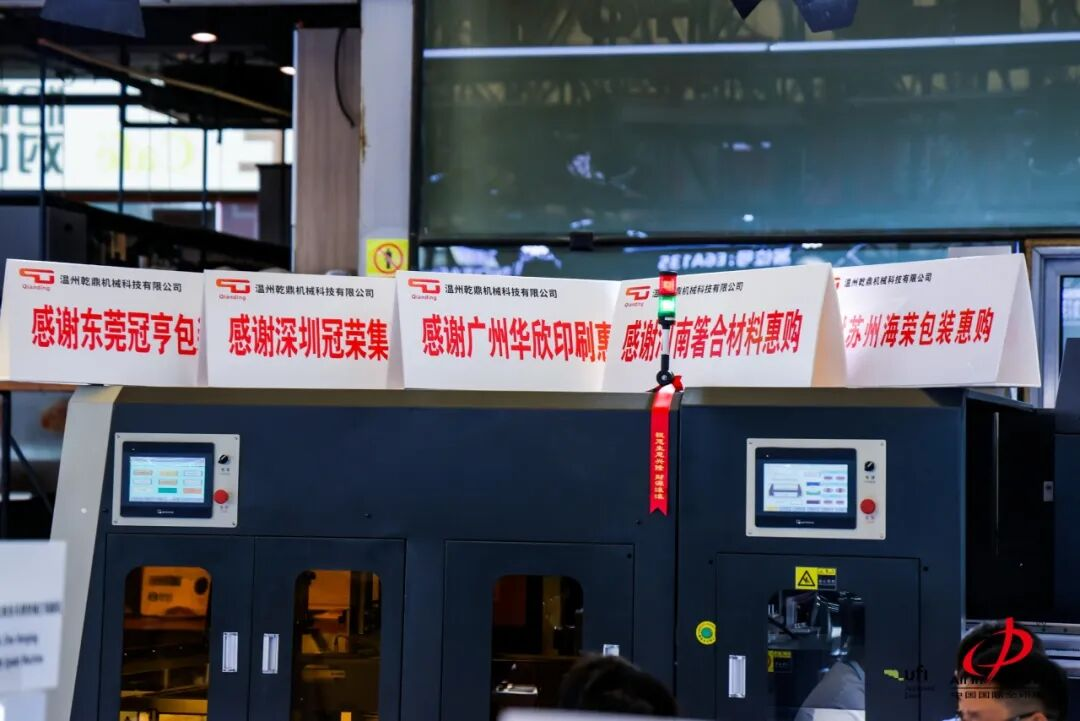
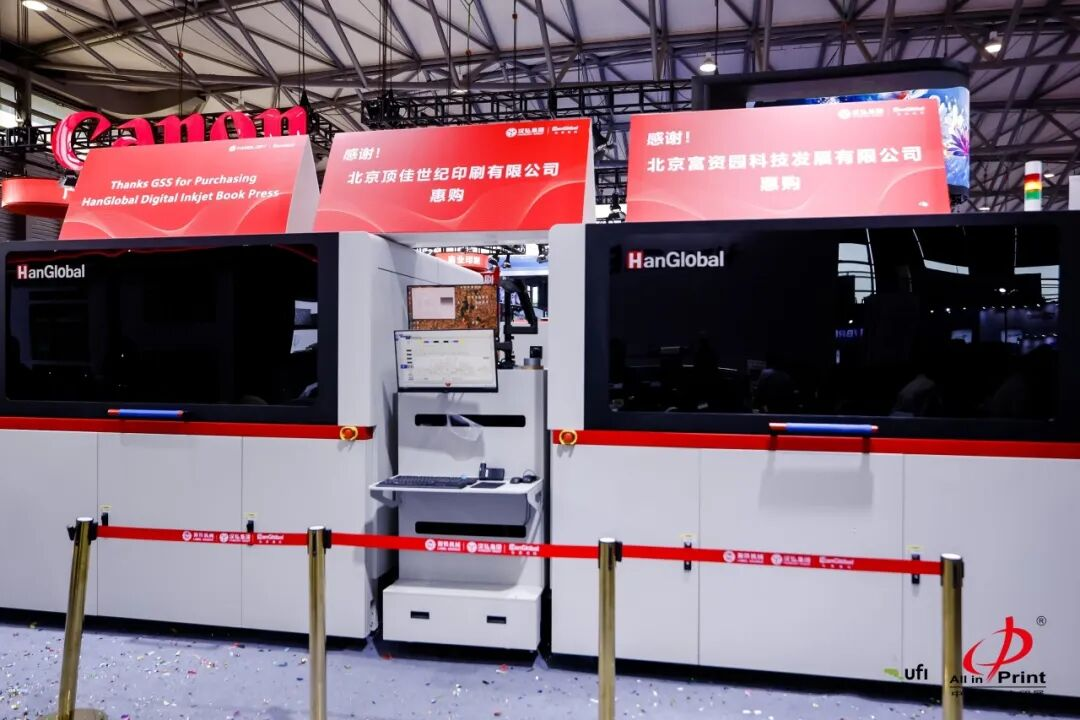
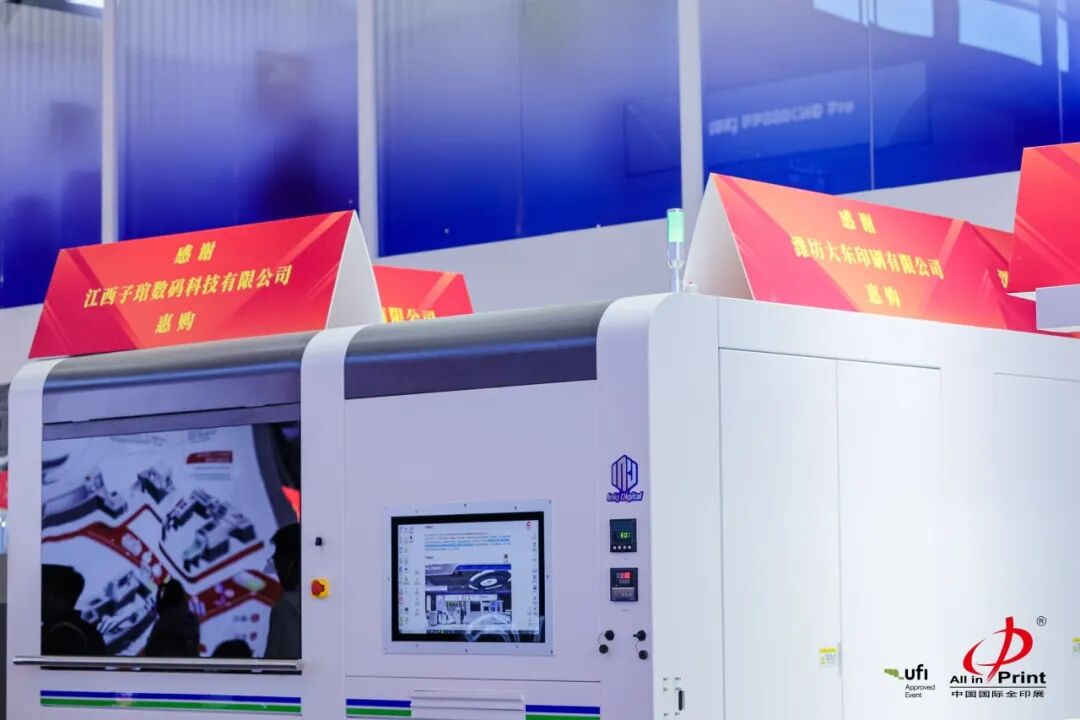
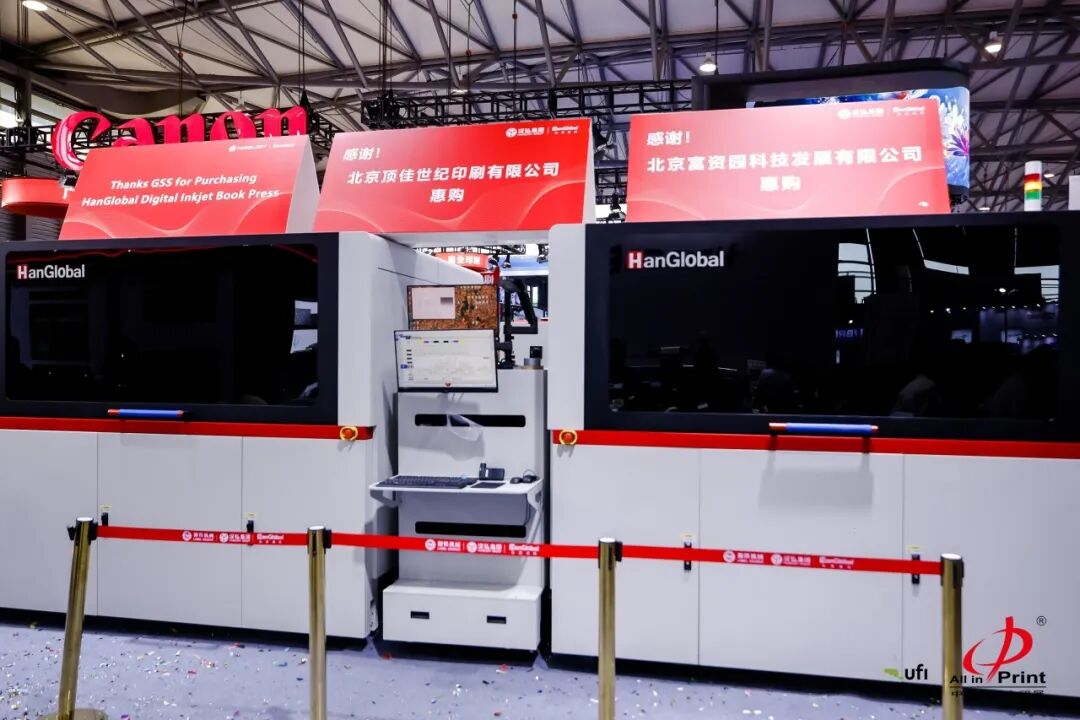
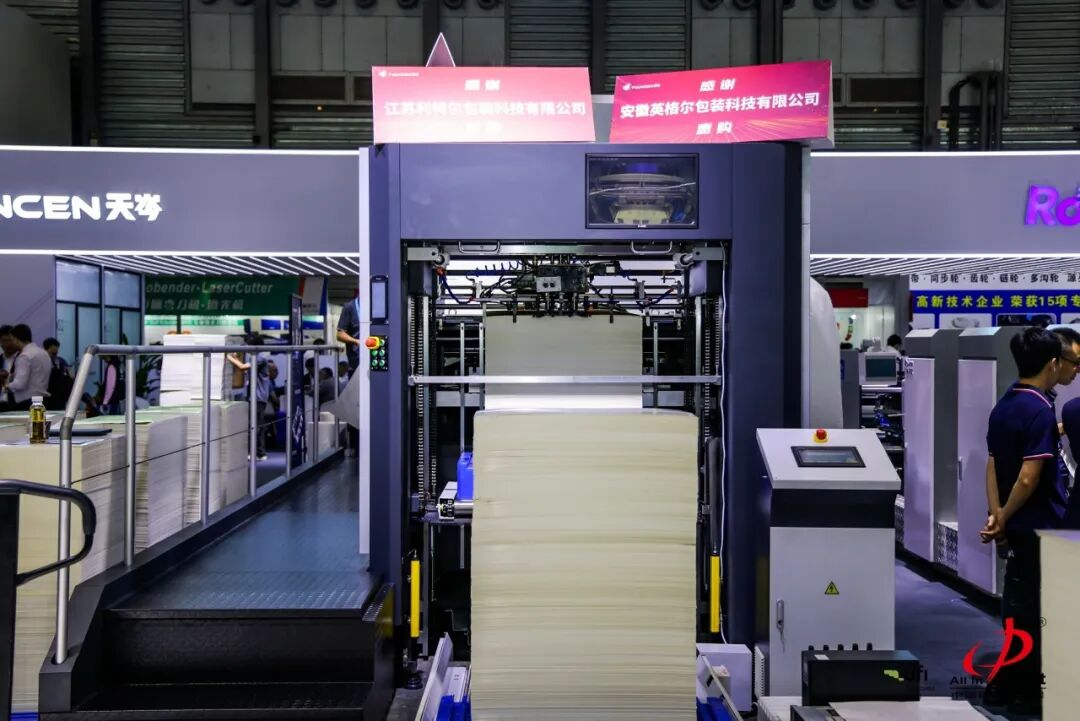
透過展館內隨處可見的“感謝惠購”與“已售出”展板,我們不僅看到了設備交易的活躍度,更應洞察到這些成交數字背后,中國乃至全球印刷供應鏈正在發生的結構性位移。從行業媒體的視角審視,本屆全印展在觀展陣容、展品邏輯及營銷勢能上,釋放了三個極具研判價值的行業信號。
本屆全印展的國際化濃度,首先體現在一組硬核數據上:海外買家占比高達22.43%,51個國際團組遠道赴會,"印度日""印尼日""drupa 2028中國新聞發布會"等同期活動密集登場。這樣的國際化程度,在國內印刷包裝行業展會中并不多見。
海外觀眾占比的大幅躍升,并非偶然的營銷成果,其背后是全球印刷產業周期與中國裝備供給能力共振的結果。若將視線從展會現場移開,放到全球印刷包裝產業的宏觀坐標中審視,便能看清這股"洋面孔"熱潮的來龍去脈。
先看一組縱向對比:2023年第九屆全印展的海外觀眾占比約為10%,而本屆躍升至22.43%,增幅超過12個百分點。這一躍升的背后,是印刷包裝行業設備更新周期與全球產能地理重構兩股力量的疊加。
印刷包裝行業存在明顯的設備更新周期,通常為五至八年。2020年前后,全球印企在疫情前產能擴張與環保合規要求的驅動下完成了一輪集中采購,這批設備在2025至2026年前后陸續進入更新窗口期。
和上一輪更新不同,本輪更新的地理分布已經發生變化:歐美市場的更新以技術改造和自動化升級為主,新增產能規模有限;而東南亞、中東、拉美等新興市場正處于產能建設階段,新建工廠的設備選型需求正在集中釋放。越南、泰國、印尼、墨西哥等地的印包工廠陸續建成,可當地的設備制造與技術服務體系幾乎空白,設備采購高度依賴進口。
中國正是這一輪海外設備采購的主要供給方之一。當前中國印刷裝備的出口結構正在轉型,出口動能已從成本優勢驅動,轉向技術集成、解決方案提供和綠色制造綜合驅動,高附加值數字印刷設備及智能化印后單元的出口占比持續提升。對新興市場的買家而言,中國裝備在性價比、交付周期和產線整線配套能力上具備明顯綜合優勢,但供應商分散、供需信息不對稱的問題仍然存在,他們需要一個能夠集中考察評估中國裝備、對比不同供應商方案、一次性完成選型與商務洽談的平臺。
全印展的辦展周期與內容布局恰好匹配了這一需求。兩年一屆的間隔,正好覆蓋一輪設備選型與配套決策的完整周期;10月的檔期,恰好落在海外買家下半年執行預算、規劃次年產能的關鍵節點上;買家來到這里,面對的本身就是經過篩選的中國裝備供給池,無需從零開始搜尋供應商。本屆展會“印度日”“印尼日”等同期活動密集舉辦,也說明主辦方正有意識地將新興市場的采購需求與展會檔期對接。
全印展二十三年前創辦時,是“海外技術走進中國”的窗口;到今天,它同時成為“中國方案走向世界”的平臺。雙重身份疊加在全球產業鏈重構的關鍵節點,海外觀眾占比達到22.43%便不再是偶然,而是時代發展紅利的一次集中體現。
從發布數量來看,本屆展會新品密度為近年罕見,開展便進入新品集中發布的高潮,全球首發、中國及亞洲首秀的產品覆蓋數字印刷、印后加工、標簽、印前耗材全產業鏈環節。但從結構上看,單純的“新設備”已經不多,多數發布主體都以“設備+軟件+工藝+服務”的整體方案形式推出產品。這一變化背后,是兩條并行推進的發展線索。
與往屆以整機進口銷售為主的參展模式不同,本屆展會上國際品牌與中國企業的合作明顯深化,合作形式從代理銷售轉向技術綁定與聯合開發。
圣德科技與理光中國宣布達成深度戰略合作,聯合推出精銳M880、精彩D330C、精馳HD16000三套生產方案,分別覆蓋書刊印刷、商業彩印和高端包裝賦碼場景;
煒岡科技與比利時數字印刷品牌賽康(Xeikon)宣布達成合作;
愛普生首發的數柔一體水性環保噴墨標簽方案,是其與深圳瑞邦合作推進的產品,將數碼噴墨與傳統柔印工藝相結合,針對長短訂單混雜的生產現狀,提供了可按訂單結構靈活配置產能的方案。
類似的合作還包括:
得世與皓僖科技聯合帶來數字標簽印刷平臺Tau G3 Peak的中國首秀,該平臺主打突破數字印刷僅適用于短單的局限;
柯達則與上海上尊機械聯合推出全勝Q1600制版機搭配騰格里免沖洗印版的一體化綠色印前方案。
首發陣地的選擇同樣能說明問題。佳能新一代B2+幅面單張紙噴墨印刷機varioPRESS iV7在本屆展會完成亞洲首秀,并計劃2027年下半年在亞太地區上市。主辦方層面,drupa組委會在展會期間舉辦“drupa 2028中國新聞發布會”,全印展是其全球聯盟展體系中唯一的中國展會。綜合這些信息可以判斷:國際品牌和機構正在將中國市場從“銷售市場”重新定位為“首發市場”和“戰略市場”,深度本土化已成為行業共識。
與國際品牌本土化相對應的,是國產設備的“立起來”。本屆展會上,國產廠商的全球首發數量與規格均處于歷屆高位。
煒岡科技全球首發WGQ920全輪轉加間歇多功能高速印刷機,支持間歇式與全輪轉兩種模式切換,集成柔印、凹印、冷燙、熱燙、上光、模切、壓痕等工藝,面向寬幅標簽及全域包裝市場。
方正電子實現三款設備全球首發:桀鷹P8800CHD、P4400SCHD高清彩色噴墨輪轉印刷機,以及行業首創的D330DHD雙色單張紙噴墨印刷機,同時展出方正暢流噴墨版、EagleRIP工作流軟件。
山東盈科杰四款設備全球首發,展會期間全程實機運行,展示書刊POD按需印刷與數碼包裝的多介質輸出能力。
至一科技攜大龍卷、小龍卷、八色書口魚三款主力設備亮相,打通內文印刷、封面成型與書口加工環節,現場演示寬幅銅版紙高速印刷工藝,其方案指向書刊生產從“按帖印刷”向“按本印刷”的模式轉換。
中特集團以“全套印刷包裝設備解決方案”為主線,集中呈現膠印、柔印、數碼印刷與印后設備,覆蓋標簽、軟包裝、折疊紙盒從印刷到成品輸出的完整鏈路。
快易達機械與上海出版印刷高等專科學校共同研發的高適配性印后清廢版生成軟件,為產學研合作成果,指向印后環節的軟件適配與效率提升……
國產設備集體“立起來”的另一面,是市場對其接受度的顯著提升。從現場簽約與問詢情況看,國產設備已不再是“備選方案”,而是越來越多印企在擴產、更新設備時的優先考量。據不完全統計,展會現場國產高端設備達成大批簽約,高速噴墨等此前由進口品牌主導的領域也出現了許多“已售”標識。這一變化的背景是,國產設備在核心機械結構、伺服控制、噴墨系統等關鍵環節完成自主突破后,憑借本地化服務響應和場景適配能力,正在改變印刷企業的采購決策邏輯。
從“能用”到“好用”,再到“值得信賴”,國產設備在本屆全印展上完成了一次集體亮相。這種信任的建立并非一日之功,而是源于過去數年間在印刷企業實際生產環境中持續積累的穩定性驗證與投資回報數據。當國產設備在高速運轉下的套印精度、色彩一致性與長時間連續生產的穩定性等指標上逐步逼近進口機型,其在采購決策中的權重便不再僅由價格因素決定。
值得注意的是,本屆展會上,無論外資還是國產品牌,發布的新品都在突破單機邊界。
惠普展出HP Indigo 18K HD數字印刷機與PrintOS智能車間整套方案,覆蓋排程、運維、質控全流程;
海德堡展示數字化工廠實踐,并配套全生命周期服務;
博斯特以“智聯全程,共赴零缺陷包裝”為主題,展示覆蓋模切、糊盒、在線質檢和自動裝箱的智能化全流程方案,將設備、軟件與工藝服務整合呈現;
浩達智能展出折疊盒智能生產線,將單機與聯動線組合為整線方案;
凌云光VisionPrint 8貫通印前首樣確認、印中在線檢測、印后成品檢驗全環節;
新智通展示膠柔一體印刷整線方案,將膠柔復合印刷工藝與配套印后設備整合為連續生產線,覆蓋從印刷到印后成型的整線交付;
正潤機械帶來智能工廠解決方案與非標定制能力,按不同客戶的產線配置需求做模塊化組合;
青島高樂GL-SP900 Ultra集成印刷、折頁、裁切點膠、膠裝、三面切書、成書包裝等多個單元,實現從紙張到成品書籍的一體化連線生產……
這一轉變源于下游需求的結構性變化:訂單碎片化、換單頻繁、人工成本上升,讓印刷企業的核心痛點從設備性能不足轉向生產組織能力欠缺,設備供應商的競爭維度也隨之從單機參數比拼轉向系統交付能力競爭。
這個轉變的實質,是行業競爭邏輯的改變:印企的痛點已從“缺設備”轉向“缺能力”——訂單碎片化、換單頻繁、人工成本上升、品控穩定性不足,單臺先進設備無法解決系統性問題。誰能幫助印企重構訂單承接、生產組織、質量控制與交付模式,誰就能贏得下一個發展周期。對參展商而言,當前的競爭對手已不是隔壁展臺的同類機型,而是客戶工廠中陳舊的生產組織方式。
如果說前兩個信號分別回答了“誰來買”和“買什么”,那么第三個信號則關乎展會自身的運營邏輯——全印展的營銷與服務模式正在發生深刻轉變。
這種轉變首先體現在線下推廣的縱深布局上。與往屆相比,本屆全印展組委會明顯加大了海外推介力度,在國內國外多點多地舉辦推介會,主動拜訪當地行業協會。例如,組委會專程赴印度、印尼、越南等新興市場舉辦專場推介會,與當地印刷協會建立直接對接機制;在國內,則深入珠三角、長三角等產業集聚區,面向重點印包企業開展精準邀約。這種“走出去”的營銷策略,與drupa全球聯盟展體系的渠道資源形成疊加效應,使得海外買家的組織從“廣撒網”轉向“重點突破”——本屆展會51個國際團組的形成,正是這套組合拳的直接成果。
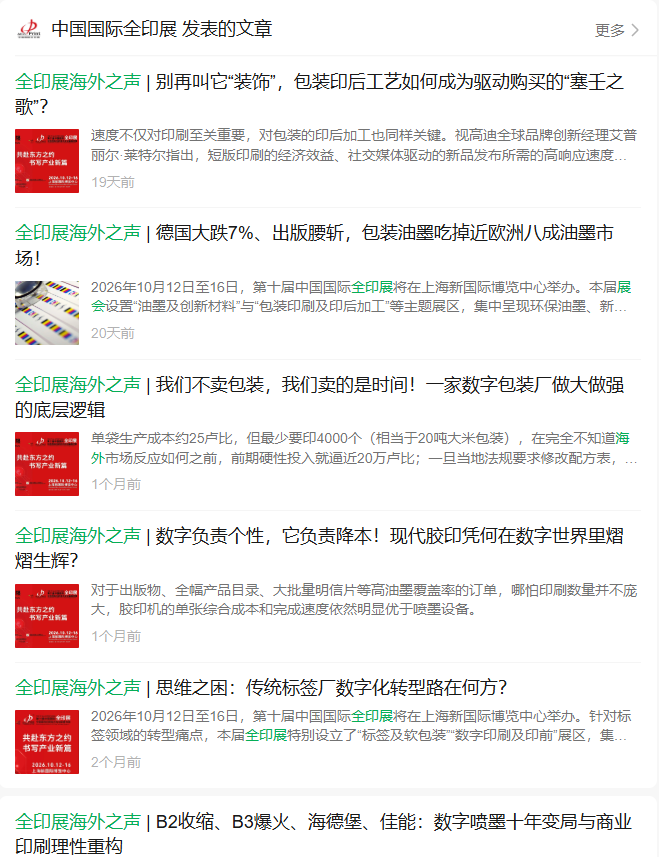
其次體現在內容運營的前置與延伸。組委會今年特別設置“全印展海外之聲”專欄,將海外印包產業的前沿動態、技術創新與發展趨勢持續分享給國內展商和觀眾。這一舉措看似是媒體內容生產,實則是營銷邏輯的升級:通過有價值的信息輸出,全印展不再只是展會期間的交易場所,而是成為海內外行業信息的雙向流通樞紐。海外理念與中國印包業在這一平臺上深度交融,展商和觀眾在展會開幕前就已建立對全球市場格局的認知框架,到現場后的商務洽談效率因此大幅提升。
最后體現在服務周期的延展。傳統展會的服務邊界通常以展期為限,展商云集、買家到訪、交易達成,然后各自散去,等待下一屆。而本屆全印展通過云展覽等數字化手段,將服務鏈條向展前、展后兩端延伸。展前,線上平臺提前釋放展商信息與產品預覽,海外買家可提前鎖定目標供應商、預約現場洽談;展中,線上線下聯動,無法到場的海外觀眾可通過云展覽實時了解展會動態;展后,供需雙方的對接數據得以沉淀,為后續的持續跟進與交易轉化提供支撐。這種"365天不打烊"的服務模式,使得全印展的營銷勢能不再集中于展期五天,而是形成貫穿全年的持續釋放。
從“坐商”到“行商”,從展期服務到全年運營,從單一交易平臺到信息樞紐——全印展的營銷之變,本質上是展會運營理念從“場地出租”向“價值共創”的轉型。當展會主辦方開始像產業服務商一樣思考,展會的商業價值便不再局限于展位銷售與門票收入,而是延伸至數據服務、信息撮合、品牌背書等更廣闊的想象空間。這種轉型不僅提升了全印展自身的競爭壁壘,也為中國會展業應對數字化沖擊、探索高質量發展路徑提供了一個值得研究的樣本。
回望本屆全印展,三個信號并非孤立存在,而是同一場變革的不同切面。觀眾比例之變,映射的是全球印刷產能重心向新興市場轉移、中國裝備供給能力同步升級的宏觀進程;新品結構之變,揭示的是技術擴散路徑的多元化與競爭單元從單機到系統的躍遷;營銷勢能之變,則預示著展會運營從"坐商"到"行商"、從展期服務到全年價值共創的模式升級。三者疊加,勾勒出中國印刷供應鏈從"世界工廠"向"全球產業組織者"轉型的初步輪廓。
昔日引技術入華,今朝送方案出海。二十三年前,全印展為中國印刷行業打開了眺望世界的窗口;今天,它正成為中國印刷解決方案走向世界的碼頭。窗口與碼頭之間,是中國印刷供應鏈從跟隨到并跑、再到局部領跑的二十年。
當22.43%的海外觀眾比例成為新常態,當"已售出"的標識從進口設備展臺蔓延到國產高端設備展臺,我們有理由期待:下一屆全印展,將見證這場結構性位移的進一步深化,以及中國印刷產業在全球價值鏈中位置的繼續抬升。